대출 이자 계산기 — 상환 방식 3가지별 월 상환액과 총이자
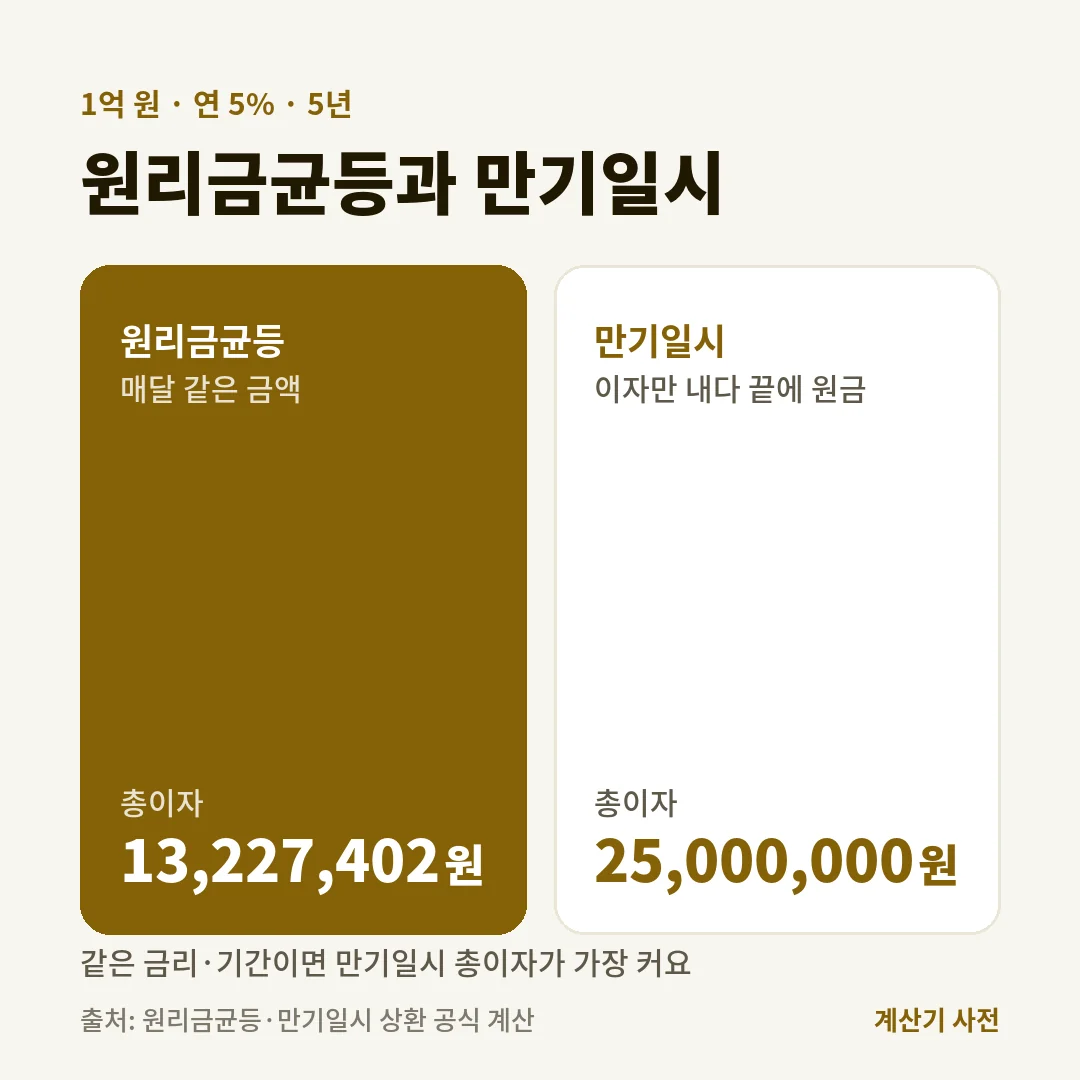
대출 이자 계산기로 대출금·금리·기간을 넣으면 원리금균등·원금균등·만기일시 상환의 월 상환액과 총이자를 예상해요. 1억 원·연 5%·5년이면 원리금균등 월 1,887,123원, 총이자 13,227,402원으로 예상돼요.
대출 이자 계산 5초 요약
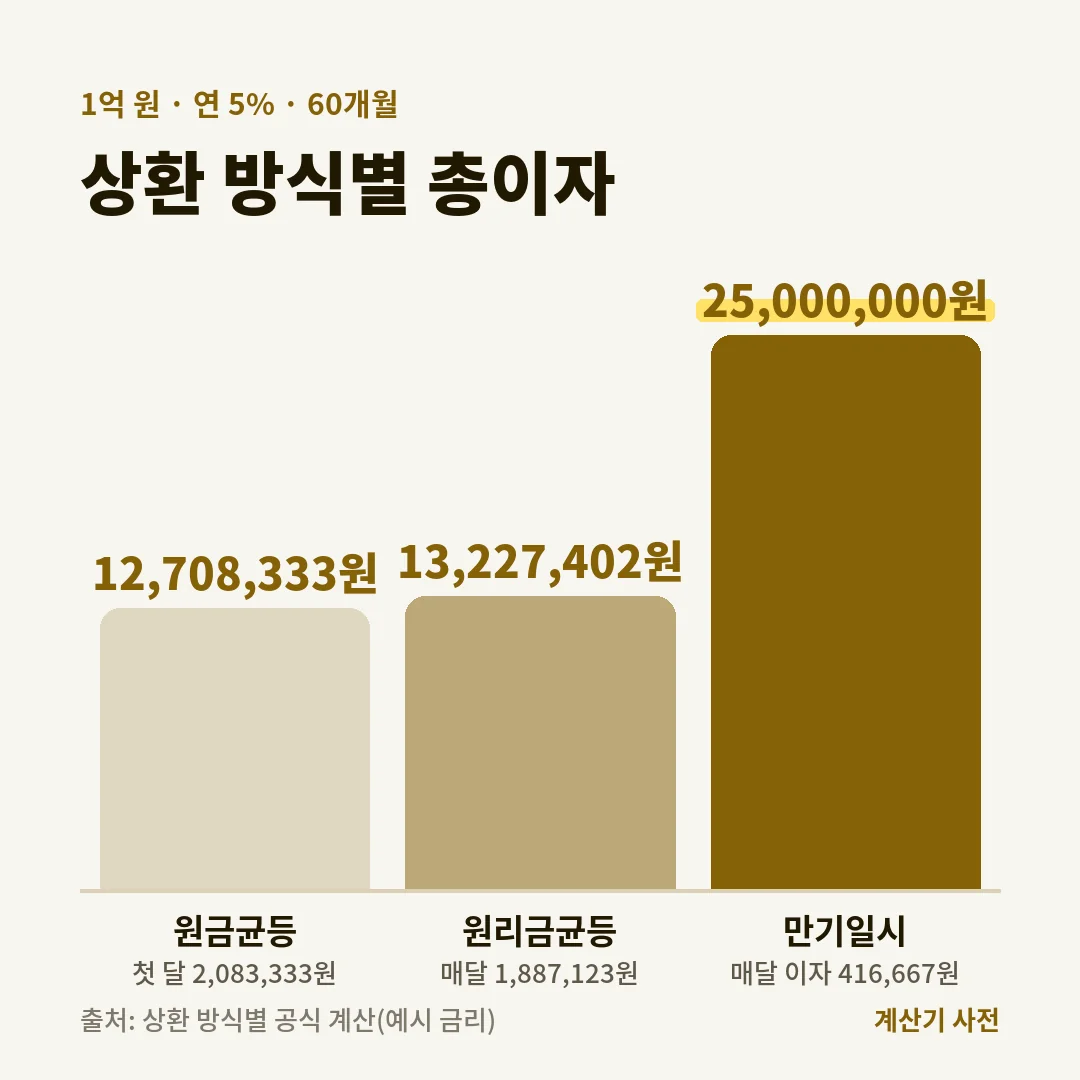
대출 이자는 상환 방식에 따라 크게 달라져요. 1억 원을 연 5%로 5년(60개월) 빌리면 원리금균등은 매달 1,887,123원·총이자 13,227,402원, 원금균등은 첫 달 2,083,333원·총이자 12,708,333원, 만기일시는 매달 이자 416,667원·총이자 25,000,000원이에요. 금전 대차의 최고이자율은 「이자제한법」 규정상 연 20%예요.
- 원리금균등매달 같은 금액, 1억·5%·5년 월 1,887,123원
- 원금균등첫 달이 가장 많고 총이자가 가장 적어요
- 만기일시이자만 내다 끝에 원금, 총이자가 가장 커요
- 최고이자율이자제한법상 연 20%
본문 목차궁금한 내용으로 바로 이동해요
대출 이자 계산기는 대출금·연 금리·기간·상환 방식을 넣으면 월 상환액과 총이자를 예상해 줘요. 1억 원을 연 5%로 5년 빌리면 원리금균등은 매달 1,887,123원, 총이자는 13,227,402원이에요.
입력한 숫자는 내 브라우저 안에서만 계산되며 어디에도 저장되지 않아요.
상환 방식 3가지, 이렇게 달라요
| 상환 방식 | 매달 내는 돈 | 1억 원·연 5%·60개월 예시 |
|---|---|---|
| 원리금균등 | 원금+이자를 매달 같은 금액으로 | 월 1,887,123원, 총이자 13,227,402원 |
| 원금균등 | 원금은 같게, 이자는 남은 원금만큼 | 첫 달 2,083,333원 → 마지막 달 1,673,611원, 총이자 12,708,333원 |
| 만기일시 | 매달 이자만, 만기에 원금 한 번에 | 월 이자 416,667원, 총이자 25,000,000원 |
원리금균등은 매달 금액이 같아서 생활비 계획을 세우기 쉬워요. 원금균등은 처음 부담이 크지만 원금이 빨리 줄어 총이자가 가장 적어요.
계산 팁: 의외로 만기일시 총이자는 원리금균등의 약 1.9배예요. 원금을 끝까지 그대로 두기 때문이에요.
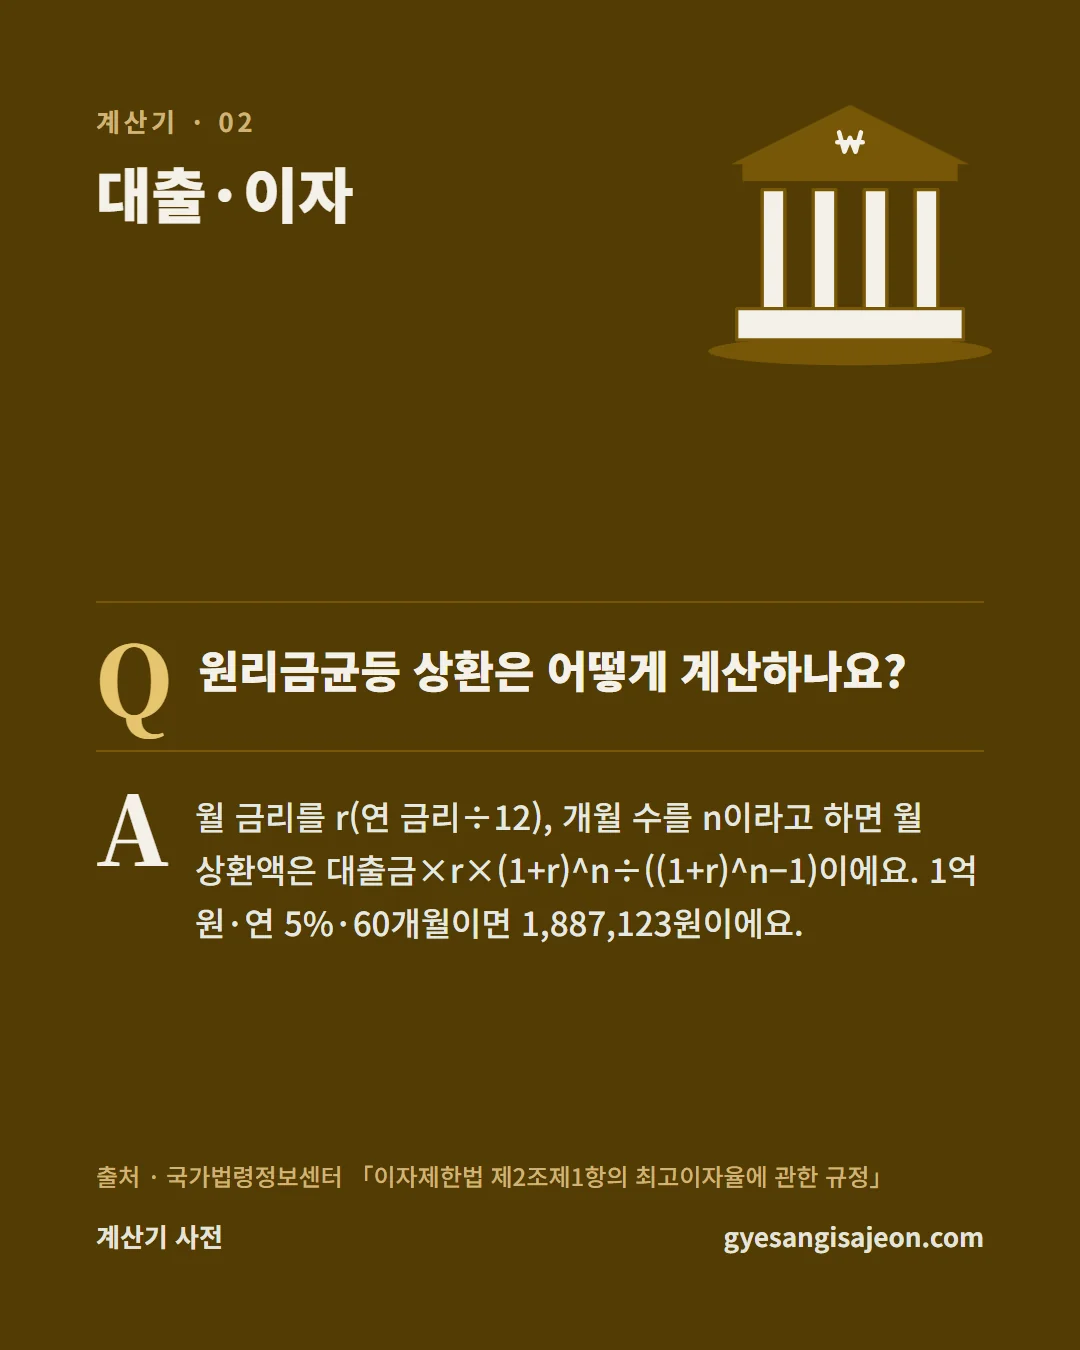
계산식 알아 두기
- 월 금리 r = 연 금리 ÷ 12, 개월 수 n
- 원리금균등 월 상환액 = 대출금 × r × (1+r)^n ÷ ((1+r)^n − 1)
- 원금균등 k번째 달 = 대출금 ÷ n + 남은 원금 × r
- 만기일시 월 이자 = 대출금 × r
계산기는 이 공식으로 매달 계산한 값을 보여 줘요. 실제 대출은 날짜별로 이자를 계산하거나 금리가 바뀌어서 조금씩 달라질 수 있어요.
계산기 쓰는 법
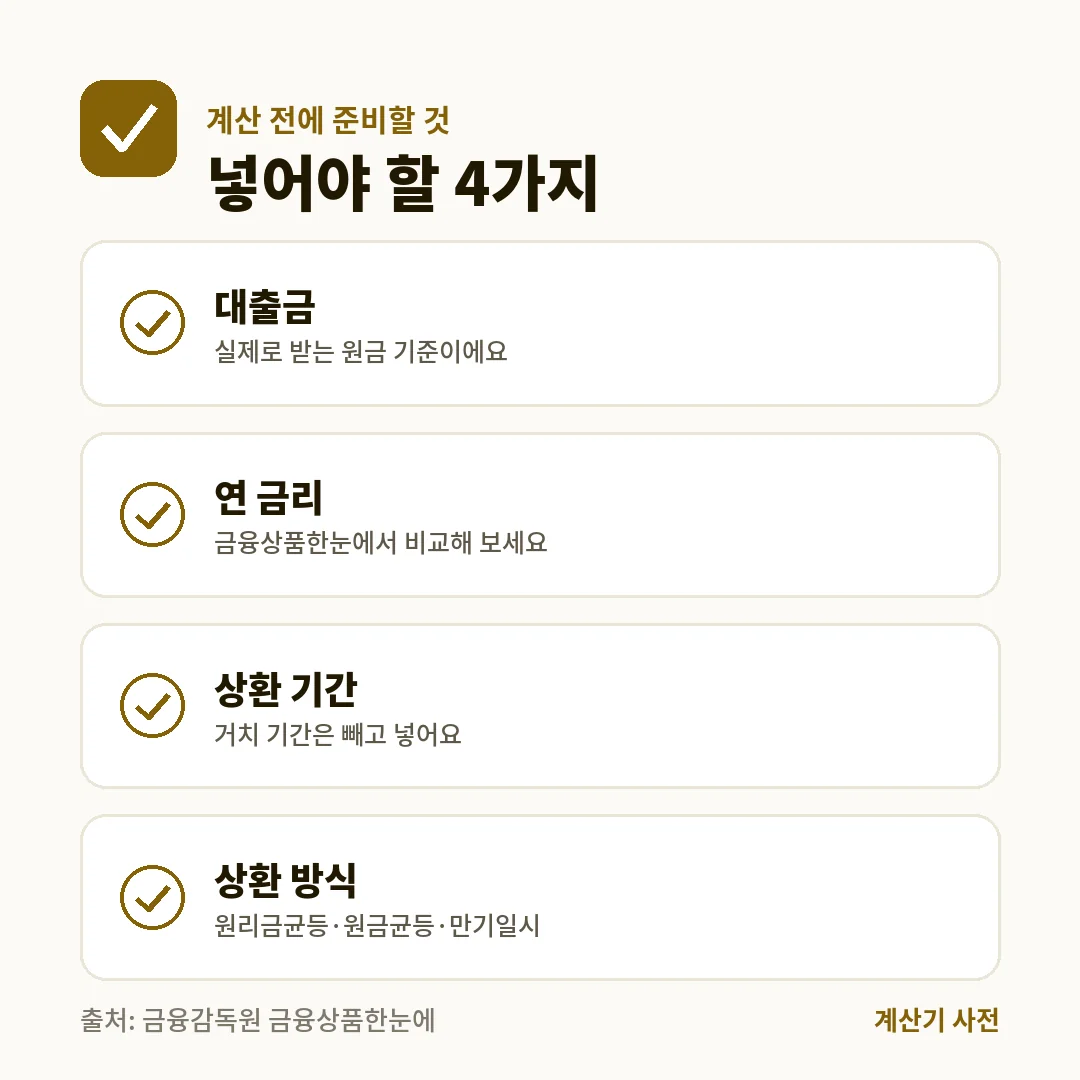
- 대출금(원)을 넣어요.
- 연 금리(%)를 넣어요. 모르면 금융감독원 「금융상품 한눈에」에서 비슷한 상품 금리를 찾아 넣어요.
- 상환 기간(개월)을 넣어요. 거치 기간이 있으면 그 기간은 빼요.
- 상환 방식을 고르면 월 상환액과 총이자가 나와요.
이자 상한과 주의할 점
「이자제한법 제2조제1항의 최고이자율에 관한 규정」은 금전대차 계약의 최고이자율을 **연 20%**로 정하고 있어요. 이보다 높은 금리를 말하는 곳은 피하는 것이 좋아요.
또 「금융소비자 보호에 관한 법률」 제20조는 금융회사가 자기 이익을 위해 특정 상환 방식을 강요하는 행위를 막고 있어요. 상환 방식은 내 소득 흐름에 맞춰 고르면 돼요.
마무리
대출 이자는 같은 금리라도 상환 방식에 따라 1천만 원 넘게 차이가 날 수 있어요. 오늘은 지금 알아보는 대출 조건을 계산기에 넣고 원리금균등과 원금균등을 나란히 비교해 보세요. 매달 같은 금액이 편한지, 총이자를 줄이는 게 중요한지 정하면 방식이 정해져요.
소득 대비 부담은 DSR 계산기, 일찍 갚을 때 비용은 중도상환수수료 계산기에서 이어서 확인해 보세요. 똑똑한 대출 계획을 응원해요.
※ 본문에 소개된 제도와 금액은 2026년 11월 기준입니다. 정부 정책과 지방자치단체 공고에 따라 대상·금액·신청 기간이 변경될 수 있으니 작성 전 공식 홈페이지에서 최신 내용을 확인하세요.
자주 묻는 질문
Q원리금균등 상환은 어떻게 계산하나요?
월 금리를 r(연 금리÷12), 개월 수를 n이라고 하면 월 상환액은 대출금×r×(1+r)^n÷((1+r)^n−1)이에요. 1억 원·연 5%·60개월이면 1,887,123원이에요.
Q원금균등 상환은 무엇이 다른가요?
원금을 개월 수로 똑같이 나눠 갚고, 남은 원금에만 이자를 붙여요. 1억 원·60개월이면 원금은 매달 1,666,667원이고, 첫 달은 이자를 더해 2,083,333원이에요.
Q만기일시 상환은 언제 쓰나요?
기간 동안 이자만 내고 만기에 원금을 한 번에 갚는 방식이에요. 1억 원·연 5%면 매달 이자 416,667원이고, 5년 총이자는 25,000,000원이에요.
Q어떤 방식이 총이자가 가장 적나요?
같은 금리·기간이면 원금을 빨리 줄이는 원금균등이 가장 적고, 원금을 끝까지 남기는 만기일시가 가장 커요. 위 예시에서는 12,708,333원과 25,000,000원이에요.
Q계산기 결과가 은행 안내와 다른 이유는요?
실제 대출은 날짜별 이자 계산(일할 계산), 금리 변동, 거치 기간, 수수료가 들어가서 달라질 수 있어요. 계산기 결과는 예상 값이에요.
Q금리는 어디서 비교하나요?
금융감독원 「금융상품 한눈에」에서 주택담보대출·전세자금대출·개인신용대출 금리를 비교할 수 있어요.
Q이자 상한이 있나요?
「이자제한법 제2조제1항의 최고이자율에 관한 규정」은 금전대차 계약의 최고이자율을 연 20%로 정하고 있어요.
Q거치 기간이 있으면 어떻게 계산하나요?
거치 기간에는 이자만 내고, 거치가 끝난 뒤 남은 기간으로 원리금균등이나 원금균등 계산을 다시 해요. 계산기에서는 상환 기간을 거치 뒤 기간으로 넣어 보세요.
Q변동금리면 어떻게 보나요?
금리가 바뀌는 시점마다 남은 원금과 남은 기간으로 다시 계산해요. 지금 금리와 1%포인트 높은 금리를 둘 다 넣어 보면 부담 범위를 가늠할 수 있어요.
Q월 상환액이 소득에 비해 괜찮은지는 어떻게 보나요?
연간 원리금 상환액을 연소득으로 나눈 비율이 DSR이에요. DSR 계산기에서 함께 확인해 보세요.
Q대출을 일찍 갚으면 이자가 줄어드나요?
갚은 원금만큼 이후 이자는 줄지만, 대출 3년 안에 갚으면 중도상환수수료가 붙을 수 있어요. 중도상환수수료 계산기로 같이 비교해 보세요.
함께 보면 좋은 글
출처
- 국가법령정보센터 「이자제한법 제2조제1항의 최고이자율에 관한 규정」 — 금전대차 계약의 최고이자율 연 20% (대통령령 제31593호, 2021-07-07 시행, 2026-11-05 확인)
- 금융감독원 「금융상품 통합 비교공시 금융상품한눈에」 — 주택담보대출·전세자금대출·개인신용대출·개인사업자대출 금리 비교 (2026-11-05 확인)
- 국가법령정보센터 「금융소비자 보호에 관한 법률」 제20조 제1항 제4호 — 대출 상환방식 강요 금지, 대출계약 3년 이내 상환 등 경우 외 중도상환수수료 부과 금지 (2026-01-02 시행본, 2026-11-05 확인)
이 페이지의 계산 결과는 정보 기준일의 법령·고시를 바탕으로 한 참고용 예상값이에요. 기준은 바뀔 수 있으니 실제 금액은 관련 기관과 금융회사에서 확인해 주세요. 편집 원칙 보기